विदेशमा रहेका नेपालीको पूँजी नेपाल भित्र्याउने महत्वाकांक्षी योजना, तर ठूलो IPO आकारभन्दा महत्वपूर्ण प्रश्न—पैसा कहाँ लगानी हुन्छ, कति प्रतिफल आउँछ र विदेशमा रहेका नेपालीको आर्थिक अधिकार कति स्थिर रहन्छ?
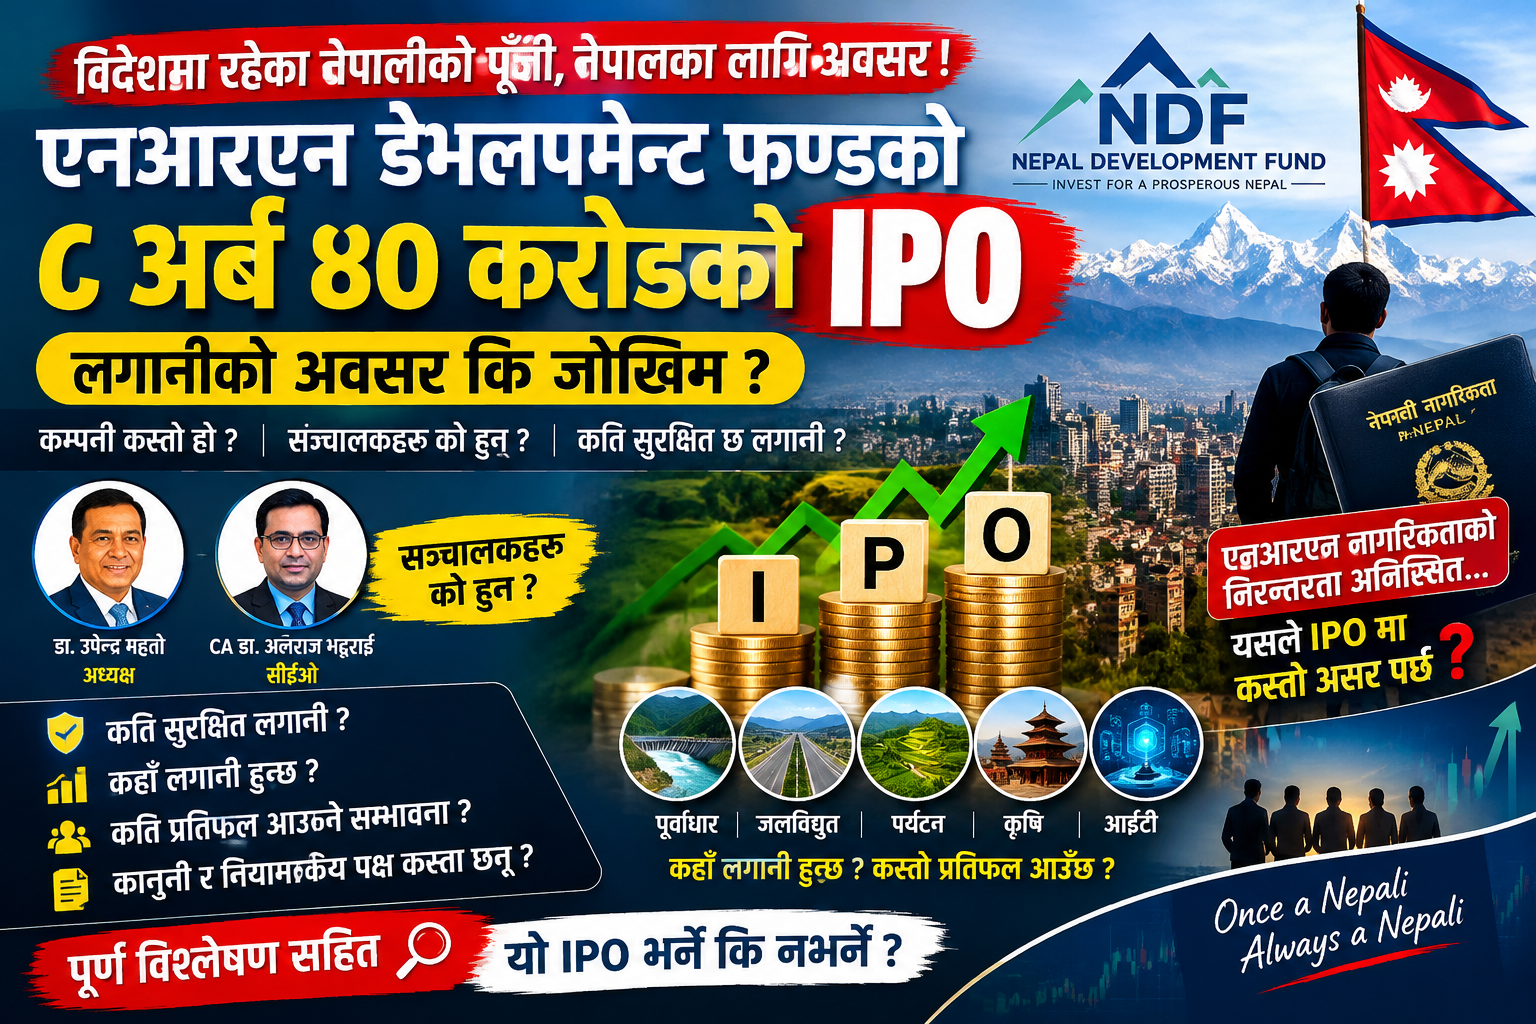
काठमाडौं । विदेशमा रहेका नेपालीको पूँजीलाई नेपालका पूर्वाधार, ऊर्जा, पर्यटन, कृषि, सूचना प्रविधि तथा उत्पादनशील क्षेत्रमा परिचालन गर्ने उद्देश्यले स्थापना गरिएको एनआरएन नेपाल डेभलपमेन्ट फण्ड लिमिटेड ठूलो आकारको प्रारम्भिक सार्वजनिक निष्कासन (IPO) को तयारीमा छ।
वर्षौंदेखि कानुनी र नियामकीय अड्चनमा रहेको यो योजना पछिल्लो समय निर्णायक चरणमा पुगेको छ। धितोपत्रसम्बन्धी नियमावलीमा गरिएको संशोधनपछि गैरआवासीय नेपालीलाई लक्षित गरी कम्पनीको जारी पुँजीको ठूलो हिस्सा सार्वजनिक निष्कासनमार्फत उठाउने कानुनी बाटो खुलेको छ। नेपाल धितोपत्र बोर्ड (SEBON) को पछिल्लो अभिलेखमा पनि २०८३ असोज २० अर्थात् ६ अक्टोबर २०२६ को IPO approval record देखिन्छ।
कम्पनीले पहिलो चरणमा करिब रु. ८ अर्ब ४० करोड बराबरको IPO ल्याउने तयारी गरिरहेको विवरण सार्वजनिक भएका छन्। यसअघि कम्पनीको प्रस्तावित पुँजी संरचनामा ८५ प्रतिशत हिस्सा गैरआवासीय नेपालीबाट उठाउने योजना सार्वजनिक गरिएको थियो। रु. १० अर्बको कुल पुँजीको ८५ प्रतिशत गणना गर्दा रु. ८ अर्ब ५० करोड हुन्छ। त्यसैले अन्तिम निष्कासन रकम भने IPO prospectus मा उल्लेख हुने वास्तविक paid-up capital, जारी कित्ता र निष्कासन संरचनाले मात्र निश्चित गर्नेछ।
यो सामान्य नेपाली कम्पनीको IPO होइन। यसमा पैसा लगाउने लगानीकर्ता पनि सामान्य IPO लगानीकर्ताभन्दा फरक हुनेछन्, कारोबारको प्रकृति पनि फरक हुनेछ र सबैभन्दा महत्वपूर्ण कुरा—यसको भविष्य ठूलो मात्रामा विदेशमा रहेका नेपाली समुदायको विश्वासमा निर्भर हुनेछ।
यही कारण NDF को IPO लाई केवल एउटा शेयर निष्कासनका रूपमा होइन, नेपाल र विश्वभर फैलिएको नेपाली डायस्पोराबीचको आर्थिक सम्बन्धको परीक्षण का रूपमा समेत हेर्नुपर्ने अवस्था आएको छ।
सात वर्षको प्रयासपछि खुलेको बाटो
एनआरएन नेपाल डेभलपमेन्ट फण्डको अवधारणा विदेशमा रहेका नेपालीको सानो–सानो पूँजीलाई एउटै संस्थागत संरचनामार्फत संकलन गरी नेपालका ठूला तथा उत्पादनशील परियोजनामा लगानी गर्ने उद्देश्यबाट अघि बढेको हो।
कम्पनी सन् २०२१ मा सार्वजनिक लिमिटेड कम्पनीका रूपमा स्थापना भएको हो। कम्पनीको आफ्नै वेबसाइटअनुसार NDF एक collective investment scheme हो, जसले साना तथा ठूला NRN लगानीकर्तालाई नेपालका विकास तथा उत्पादनशील परियोजनामा सहभागी गराउने उद्देश्य राख्छ। कम्पनीले आफ्नो अधिकृत तथा जारी पुँजी रु. १० अर्ब रहेको उल्लेख गरेको छ।
कम्पनीको २०७८/७९ को audited financial statement ले पनि NDF लाई नेपाल सरकारसमेत promoter रहेको collective investment scheme का रूपमा उल्लेख गरेको छ। उक्त प्रतिवेदनमा कम्पनीको मूल उद्देश्य रु. १० अर्ब बराबरको लगानी परिचालन गर्नु, सार्वजनिक शेयर निष्कासन गर्नु र राष्ट्रिय विकासका परियोजनामा सहभागी हुनु भनिएको छ।
तर अवधारणा बनाउनु र ठूलो रकम सफलतापूर्वक लगानी गरी दीर्घकालीन प्रतिफल सिर्जना गर्नु फरक विषय हुन्।
यही ठाउँमा NDF को आगामी IPO को वास्तविक परीक्षा सुरु हुन्छ।
IPO किन विशेष छ?
सामान्य नेपाली कम्पनीले सार्वजनिक निष्कासन गर्दा सार्वजनिक लगानीकर्ताको हिस्सा निश्चित सीमाभित्र हुन्छ। NDF को हकमा भने सरकारले विशेष नियामकीय व्यवस्था गरेर १० प्रतिशतदेखि ८५ प्रतिशतसम्म जारी पुँजी IPO मार्फत उठाउन सक्ने व्यवस्था गरेको छ।
यसको अर्थ कम्पनीको ठूलो हिस्सा नै विदेशमा रहेका योग्य नेपाली लगानीकर्ताको स्वामित्वमा जाने सम्भावना छ।
प्रस्तावित संरचना:
- नेपाल सरकार — ५ प्रतिशत
- संस्थापक/Promoter — १० प्रतिशत
- NRN सार्वजनिक लगानीकर्ता — ८५ प्रतिशत
रु. १० अर्बलाई आधार मान्दा ८५ प्रतिशत करिब रु. ८ अर्ब ५० करोड हुन्छ।
तर पछिल्लो रिपोर्टमा पहिलो चरणको IPO करिब रु. ८ अर्ब ४० करोड आसपास हुने तयारी उल्लेख भएको छ। त्यसैले लगानीकर्ताले सामाजिक सञ्जाल वा समाचारमा आएको अंकलाई अन्तिम मानेर होइन, prospectus मा आउने exact issue size लाई अन्तिम आधार बनाउनुपर्छ।
न्यूनतम १ हजार कित्ता—कम्तीमा करिब एक लाख रुपैयाँ
NDF को IPO अर्को कारणले पनि फरक हुनेछ।
नयाँ व्यवस्थाअनुसार न्यूनतम १,००० कित्ता खरिद गर्नुपर्ने व्यवस्था गरिएको छ। प्रतिकित्ता अंकित मूल्य रु. १०० भएको अवस्थामा न्यूनतम लगानी करिब रु. १ लाख हुनेछ।
यसको पछाडि व्यावहारिक कारण पनि छ।
विदेशबाट नेपालमा सानो रकम पठाउँदा transaction तथा remittance cost तुलनात्मक रूपमा धेरै पर्न सक्छ। त्यसैले विदेशमा रहेका लगानीकर्तालाई लक्षित IPO मा न्यूनतम आकार केही ठूलो राखिएको बताइएको छ।
तर यही व्यवस्था अर्को कोणबाट हेर्दा एउटा चुनौती पनि हो।
यदि लाखौँ NRN लाई सहभागी गराउने लक्ष्य छ भने KYC, eligibility verification, foreign-exchange settlement, Demat, PAN, banking र repatriation प्रक्रिया कति सहज र भरपर्दो हुन्छ भन्ने प्रश्न उठ्छ।
विदेशबाटै लगानी र पैसा फिर्ता लैजाने व्यवस्था
NDF व्यवस्थापनले विदेशमा रहेका लगानीकर्तालाई नेपाल नआइकन लगानी गर्न सकिने प्रणाली विकास गरिरहेको बताएको छ।
यसका लागि Diaspora Investment Management System (DIMS) विकास भइरहेको र बैंक, नेपाल राष्ट्र बैंक, SEBON, NEPSE तथा CDSC लगायतका निकायसँग सम्बन्धित प्रणाली निर्माण गर्ने काम अघि बढिरहेको बताइएको छ।
विदेशी लगानीकर्ताका लागि अर्को महत्वपूर्ण विषय हो—repatriation।
सार्वजनिक गरिएको संरचनाअनुसार लगानीबाट प्राप्त प्रतिफल तथा योग्य अवस्थामा मूल लगानीसमेत विदेशी मुद्रामा विदेश फिर्ता लैजान सकिने व्यवस्था बनाउने लक्ष्य छ। यसका लागि छुट्टै रुपी-denominated foreign exchange account को संरचना प्रयोग हुने बताइएको छ।
कागजमा यो व्यवस्था आकर्षक देखिए पनि व्यवहारमा यसको सफलता नेपाल राष्ट्र बैंकको प्रणाली, बैंकिङ प्रक्रिया, कर, विदेशी मुद्रा उपलब्धता र regulatory compliance कति सहज हुन्छ भन्नेमा निर्भर हुनेछ।
तर यहाँ आउँछ सबैभन्दा संवेदनशील प्रश्न—एनआरएन नागरिकताको निरन्तरता
NDF को IPO को चर्चा भइरहँदा विदेशमा रहेका नेपाली समुदायमा अर्को विषय पनि समानान्तर रूपमा उठिरहेको छ—गैरआवासीय नेपाली नागरिकताको निरन्तरता र त्यसअन्तर्गत प्राप्त आर्थिक अधिकारको भविष्य।
नेपालको संविधानको धारा १४ ले विदेशी मुलुकको नागरिकता लिएका, तर नेपाली मूल भएका निश्चित व्यक्तिलाई संघीय कानूनअनुसार आर्थिक, सामाजिक तथा सांस्कृतिक अधिकार उपभोग गर्न सक्ने गरी गैरआवासीय नेपाली नागरिकता प्रदान गर्न सकिने व्यवस्था गरेको छ।
NRNA ले पनि लामो समयदेखि “Continuity of Nepali Citizenship” लाई प्रमुख मुद्दा बनाउँदै आएको छ र संविधानले आर्थिक, सामाजिक तथा सांस्कृतिक अधिकारसहित NRN नागरिकताको व्यवस्था गरे पनि त्यसको प्रभावकारी कार्यान्वयन र स्पष्ट नियम आवश्यक रहेको बताउँदै आएको छ।
तर व्यवहारमा नागरिकताको विषय अझै पूर्ण रूपमा स्थिर राजनीतिक तथा कानुनी सहमतिमा पुगेको विषय होइन।
अगस्ट २०२६ मा सम्पन्न NRNA Asia-Pacific Conference को घोषणापत्रले समेत वंशजको नागरिकताको निरन्तरता र संविधानको धारा १४ अन्तर्गत आर्थिक, सामाजिक तथा सांस्कृतिक अधिकारको पूर्ण कार्यान्वयनका लागि कानुनी अवरोध हटाउन सरकारसँग माग गरेको छ।
यसको अर्थ अहिलेको अवस्थामा एउटा गम्भीर प्रश्न बाँकी छ:
नेपालले विदेशमा रहेका नेपाली मूलका नागरिकलाई आर्थिक अधिकार कति स्थिर, दीर्घकालीन र पूर्वानुमानयोग्य रूपमा दिन्छ?
नागरिकताको अनिश्चितताले NDF को IPO लाई कसरी असर गर्न सक्छ?
यहाँ एउटा सूक्ष्म कानुनी भिन्नता बुझ्न आवश्यक छ।
NRN नागरिकता नहुनु वा यसको निरन्तरता अनिश्चित हुनु भनेको विदेशी नागरिक भइसकेका नेपाली मूलका व्यक्तिले NDF IPO मा स्वतः लगानी गर्न नपाउने भन्ने होइन।
नेपालको NRN सम्बन्धी कानुनमा “गैरआवासीय नेपाली” को परिभाषाले नेपाली मूलका विदेशी नागरिकलाई समेट्छ। अर्थात् कुनै व्यक्ति आफैं वा बाबु, आमा, बाजे वा बज्यै नेपाली नागरिक रहेको र पछि SAARC बाहेकको विदेशी मुलुकको नागरिकता लिएको अवस्थामा त्यो व्यक्ति “नेपाली मूलको विदेशी नागरिक” को श्रेणीमा पर्न सक्छ।
त्यसैले IPO eligibility को आधार केवल NRN citizenship card होइन।
यो NDF का लागि महत्वपूर्ण सुरक्षा पक्ष हो।
तर नागरिकताको निरन्तरता सम्बन्धी अनिश्चितताले अप्रत्यक्ष रूपमा प्रभाव पार्न सक्ने क्षेत्रहरू भने धेरै छन्।
पहिलो असर: लगानीकर्ताको विश्वास
विदेशमा बसेको व्यक्तिले दीर्घकालीन लगानी गर्दा केवल आजको कानून हेर्दैन।
उसले ५, १० वा १५ वर्षपछि पनि:
- आफ्नो लगानीको कानुनी हैसियत के हुन्छ?
- नेपालमा आर्थिक अधिकार कायम रहन्छ कि रहँदैन?
- शेयर राख्न पाइन्छ?
- शेयर बेच्न पाइन्छ?
- लाभांश विदेश लैजान पाइन्छ?
- उत्तराधिकारीले शेयर पाउँछ?
- कर तथा विदेशी मुद्रा नियम परिवर्तन हुन्छ कि हुँदैन?
जस्ता प्रश्न सोच्छ।
यदि नागरिकता तथा diaspora investment सम्बन्धी नीति बारम्बार बदलिन्छ भन्ने धारणा बन्यो भने IPO को demand घट्न सक्छ, विशेषगरी दीर्घकालीन लगानीकर्तामा।
दोस्रो असर: NDF को investor base
NDF को सबैभन्दा ठूलो शक्ति नै यसको सबैभन्दा ठूलो जोखिम पनि हो।
कम्पनीले लाखौँ NRN लाई सहभागी गराउने लक्ष्य राखेको छ। CEO अनलराज भट्टराईले ५ लाखदेखि ६ लाखसम्म विदेशमा रहेका नेपालीलाई investment fold मा ल्याउने लक्ष्यबारे बताएका छन्।
तर यदि diaspora population को ठूलो हिस्साले नेपालमा आफ्नो आर्थिक अधिकार अस्थिर छ भन्ने महसुस गर्यो भने त्यो लक्ष्य हासिल गर्न कठिन हुन सक्छ।
यसको प्रभाव केवल IPO subscription मा मात्र पर्दैन।
भोलि NDF ले:
- थप shares
- diaspora bonds
- project-specific investments
- rights issue
- अन्य financial instruments
मार्फत थप पूँजी उठाउन खोज्दा पनि investor confidence निर्णायक हुनेछ।
तेस्रो असर: Secondary market liquidity
यो विषय अझ गम्भीर छ।
NDF को शेयर IPO पछि NEPSE मा सूचीकरण हुने भए पनि यसको कारोबार योग्य NRN लगानीकर्ताबीच सीमित हुने व्यवस्था छ।
अब कल्पना गरौँ—
IPO मा लगानी गर्ने NRN को संख्या ठूलो भयो, तर पछि नागरिकता/eligibility verification मा समस्या आयो वा eligible buyer को संख्या सीमित भयो।
त्यस्तो अवस्थामा शेयर बेच्न खोज्ने लगानीकर्ताको तुलनामा खरिदकर्ता कम हुन सक्छन्।
त्यसले:
Liquidity risk → price volatility → investor confidence
को चक्र सिर्जना गर्न सक्छ।
त्यसैले NDF को IPO मा “IPO पर्यो कि परेन?” भन्दा IPO पछि शेयर कति सजिलै बेच्न सकिन्छ? भन्ने प्रश्न पनि उत्तिकै महत्वपूर्ण हुनेछ।
चौथो असर: ‘Once a Nepali, Always a Nepali’ बहस
NRNA ले लामो समयदेखि उठाउँदै आएको एउटा भावनात्मक तथा नीतिगत धारणा हो—“Once a Nepali, Always a Nepali.”
२०२६ को NRNA Asia-Pacific conference को घोषणामा पनि वंशजको नागरिकताको निरन्तरता सुनिश्चित गर्न माग गरिएको छ।
NDF जस्तो investment vehicle ले यही diaspora relationship लाई आर्थिक संरचनामा परिणत गर्न खोजिरहेको छ।
त्यसैले नागरिकताको प्रश्न NDF का लागि केवल राजनीतिक वा पहिचानको विषय होइन।
यो capital formation को विषय पनि हो।
यदि राज्यले विदेशमा रहेका नेपाली मूलका मानिसलाई दीर्घकालीन आर्थिक साझेदारका रूपमा आकर्षित गर्न खोज्छ भने उनीहरूको लगानी अधिकार, ownership rights, repatriation, inheritance र regulatory treatment पनि दीर्घकालीन रूपमा स्पष्ट हुनुपर्ने हुन्छ।
तर नागरिकताको समस्या NDF को IPO रोक्ने कारण नै हो?
अहिले उपलब्ध कानुनी संरचना हेर्दा यस्तो निष्कर्ष निकाल्न मिल्दैन।
किनभने NDF को IPO विशेष रूपमा eligible NRN तथा नेपाली मूलका विदेशी नागरिकलाई लक्षित गरिएको छ।
सरकारले हालै बनाएको regulatory framework ले यस्ता लगानीकर्तालाई foreign-currency बाट IPO मा सहभागी हुने बाटो खोलेको छ।
त्यसैले:
NRN citizenship uncertainty = IPO automatically invalid
भन्नु कानुनी रूपमा अतिरञ्जित निष्कर्ष हुनेछ।
तर:
NRN citizenship uncertainty = long-term policy and investor-confidence risk
भन्ने विश्लेषण भने बढी यथार्थपरक हुन्छ।
NDF का सञ्चालक र व्यवस्थापन
NDF को नेतृत्वमा डा. उपेन्द्र महतो अध्यक्षका रूपमा र CA डा. अनलराज भट्टराई प्रमुख कार्यकारी अधिकृतका रूपमा सार्वजनिक रूपमा उल्लेख हुँदै आएका छन्।
विशेषगरी भट्टराईको बैंकिङ तथा वित्तीय क्षेत्रको अनुभवलाई NDF को institutional strength का रूपमा हेर्न सकिन्छ।
तर लगानीकर्ताले व्यक्तिको नाम वा प्रतिष्ठाभन्दा संस्थागत governance हेर्नुपर्छ।
ठूलो प्रश्नहरू हुन्:
- लगानी निर्णय कसरी हुन्छ?
- Board मा independent oversight कति छ?
- Project valuation कसले गर्छ?
- Related-party transactions कसरी नियन्त्रण हुन्छ?
- Promoter र public shareholder बीच conflict कसरी व्यवस्थापन हुन्छ?
- Investment committee कति स्वतन्त्र हुन्छ?
- खराब project बाट exit गर्ने नीति के हो?
व्यक्तिगत अनुभवभन्दा governance structure लामो समयको सुरक्षाका लागि महत्वपूर्ण हुन्छ।
NDF ले पैसा कहाँ लगाउने?
कम्पनीले infrastructure, hydropower, tourism, agriculture, IT लगायतका क्षेत्रमा लगानी गर्ने लक्ष्य राखेको छ। CEO का अनुसार सुरुवाती प्राथमिकता commercially viable परियोजनालाई दिइनेछ र करिब रु. ५०–६० करोड वा त्यसभन्दा माथिको प्रारम्भिक लगानी आवश्यक पर्ने परियोजनाहरूलाई प्राथमिकतामा राखिनेछ।
यो model सफल भयो भने एउटा NRN लगानीकर्ताले आफैंले पहुँच नपाउने ठूला परियोजनामा collective investment मार्फत सहभागी हुन सक्छ।
तर यहीँ सबैभन्दा ठूलो investment risk पनि छ।
Project pipeline हुनु र project bankable हुनु एउटै कुरा होइन।
कम्पनीले परियोजनाहरूको ठूलो pipeline रहेको बताउनु सकारात्मक संकेत हुन सक्छ, तर pipeline लाई वास्तविक asset वा profit मानेर valuation गर्नु हुँदैन।
लगानीकर्ताले prospectus मा project-wise allocation, expected return, investment period, risk sharing र exit mechanism खोज्नुपर्छ।
रु. ८ अर्ब ४० करोड उठेपछि वास्तविक परीक्षा सुरु हुनेछ
NDF को IPO को आकार नै आकर्षक देखिन्छ।
तर ठूलो IPO हुनु कम्पनीको सफलताको प्रमाण होइन।
यदि रु. ८ अर्ब ४० करोड वा त्यस आसपासको पूँजी उठ्यो भने वास्तविक प्रश्न हुनेछ:
त्यो पैसा कति समयमा लगानी हुन्छ?
कुन project मा लगानी हुन्छ?
कुन valuation मा लगानी हुन्छ?
कति return आउँछ?
लगानीकर्ताले dividend कहिले पाउँछन्?
project असफल भए कसले जोखिम वहन गर्छ?
यी प्रश्नको जवाफले नै NDF को वास्तविक मूल्य निर्धारण गर्नेछ।
विगतको वित्तीय इतिहासले के भन्छ?
NDF सँग audited financial history छ र कम्पनीले आफ्नै वेबसाइटमार्फत financial reports तथा AGM-related documents सार्वजनिक गरेको छ। वेबसाइटमा FY 2080/81 को financial report तथा अघिल्ला AGM notices उपलब्ध छन्।
२०७८/७९ को audited statement मा कम्पनीको authorised तथा issued capital संरचना, Government of Nepal को promoter participation र collective investment उद्देश्य उल्लेख छ।
यसबाट कम्पनीलाई कागजमा मात्र बनेको नयाँ entity भनेर हेर्न मिल्दैन।
तर अर्को सत्य पनि त्यत्तिकै महत्वपूर्ण छ:
पुरानो financial history ले भविष्यमा रु. १० अर्ब scale को investment portfolio ले कस्तो return दिन्छ भन्ने प्रमाणित गर्दैन।
IPO पछि कम्पनीको आकार र investment responsibility निकै ठूलो हुने भएकाले आगामी financial performance नै बढी महत्वपूर्ण हुनेछ।
के Government को ५ प्रतिशत सहभागिताले लगानी सुरक्षित बनाउँछ?
सरकार promoter/shareholder हुनु institutional confidence का लागि महत्वपूर्ण हुन सक्छ।
तर यसको अर्थ सरकारले public shareholders को लगानी guarantee गर्छ भन्ने होइन।
NDF एउटा commercial company हो।
कुनै hydropower, tourism वा infrastructure project असफल भयो भने त्यसको घाटा स्वतः सरकारले बेहोर्ने व्यवस्था छैन।
त्यसैले यसलाई:
Government-backed guaranteed investment
का रूपमा बुझ्नु गलत हुनेछ।
यसलाई:
Government-participated commercial investment vehicle
का रूपमा बुझ्नु बढी सही हुन्छ।
सबैभन्दा ठूलो जोखिम—Project Execution
नेपालमा infrastructure investment को कथा आकर्षक छ।
तर infrastructure मा पैसा हाल्नु सजिलो र return निकाल्नु कठिन हुन सक्छ।
जलविद्युतमा:
- construction delay
- transmission problem
- PPA
- financing cost
- cost overrun
- geological risk
जस्ता समस्या आउन सक्छन्।
पर्यटनमा:
- occupancy
- tourism cycle
- geopolitical shock
- natural disaster
- operating cost
महत्वपूर्ण हुन्छ।
IT तथा manufacturing मा:
- technology change
- competition
- skilled manpower
- market access
जस्ता जोखिम हुन्छन्।
त्यसैले NDF ले diversified portfolio बनायो भने एउटा परियोजनाको असफलताले सम्पूर्ण fund मा पर्ने असर कम गर्न सक्छ।
अमेरिकी NRN का लागि थप एउटा जोखिम—डॉलर र रुपैयाँ
अमेरिका, बेलायत, अष्ट्रेलिया वा युरोपबाट लगानी गर्ने व्यक्तिले एउटा कुरा नबिर्सनु राम्रो हुन्छ।
NDF को share price र dividend नेपाली रुपैयाँसँग जोडिएको हुन्छ, जबकि लगानीकर्ताको आम्दानी USD, GBP वा AUD मा हुन सक्छ।
मानौँ नेपालमा investment ले १० प्रतिशत return दियो।
तर सोही अवधिमा नेपाली रुपैयाँ अमेरिकी डलरको तुलनामा कमजोर भयो भने वास्तविक dollar return १० प्रतिशत नहुन सक्छ।
त्यसैले diaspora investor का लागि:
NPR return ≠ actual foreign-currency return
हो।
यसलाई prospectus र व्यक्तिगत tax/financial planning सँगै हेर्नुपर्छ।
NDF सुरक्षित लगानी हो कि होइन?
यसको उत्तर दुई भागमा दिनुपर्छ।
कम्पनीको वैधानिकता र संरचना
उपलब्ध सार्वजनिक तथ्यअनुसार NDF औपचारिक रूपमा स्थापित सार्वजनिक लिमिटेड कम्पनी हो, Government of Nepal promoter structure मा छ, audited financial records छन् र IPO सम्बन्धी regulatory pathway अघि बढेको छ। यस अर्थमा कम्पनीलाई आधारहीन वा अनौपचारिक investment scheme का रूपमा हेर्ने कारण देखिँदैन।
तर investment safety
IPO मा लगानी गर्नु आफैंमा guaranteed return होइन।
NDF को return परियोजनाहरूको performance, management, governance, market conditions, currency र regulatory policy मा निर्भर हुनेछ।
त्यसैले यसलाई: “सम्भावना भएको दीर्घकालीन लगानी” भन्न मिल्छ तर: “सुरक्षित वा guaranteed investment” भन्न मिल्दैन।
IPO अघि लगानीकर्ताले हेर्नैपर्ने १० दस्तावेज
NDF को वास्तविक valuation गर्न अब prospectus निर्णायक हुनेछ।
लगानीकर्ताले कम्तीमा यी विषय हेर्नुपर्छ:
१. Latest audited financial statements
२. IPO prospectus
३. SEBON approval
४. Exact issue size
५. Current paid-up capital
६. Net Asset Value (NAV)
७. EPS तथा projected EPS
८. IPO proceeds को project-wise utilization
९. Promoter तथा Board structure
१०. NRN eligibility, share transfer तथा repatriation rules
यसका अतिरिक्त related-party transactions, management expenses, investment committee, project valuation methodology र dividend policy पनि हेर्नुपर्ने हुन्छ।
नागरिकताको निरन्तरता र NDF—अब सरकारको नीति पनि investment infrastructure को हिस्सा
NDF को IPO ले एउटा फरक प्रश्न पनि सरकारसामु राखेको छ।
नेपालले एकातिर विदेशमा रहेका नेपालीलाई: “नेपालमा लगानी गर्नुस्, पूँजी र सीप ल्याउनुस्” भनिरहेको छ।
अर्कोतिर diaspora ले आफ्नो नागरिकता, आर्थिक अधिकार, सम्पत्ति अधिकार र लगानीसम्बन्धी कानुनी भविष्य कति स्थिर छ भन्ने प्रश्न गरिरहेको छ।
यो विरोधाभास समाधान नगरी ठूलो diaspora investment programme दीर्घकालीन रूपमा बलियो बनाउन कठिन हुन सक्छ।
हालै परराष्ट्र मन्त्रालयले पनि diaspora engagement लाई आर्थिक तथा संस्थागत रूपमा विस्तार गर्ने, foreign-currency IPO तथा “Once a Nepali, Always a Nepali” को भावनासहित diaspora capital का अवरोध हटाउने नीति दिशाबारे उल्लेख गरेको छ।
यसले के देखाउँछ भने अब NRN policy केवल नागरिकता वा पहिचानको विषय मात्र रहेन।
यो नेपालको capital formation strategy को हिस्सा बन्दै गएको छ।
अन्तिम प्रश्न: NDF को IPO भर्ने कि नभर्ने?
अहिले उपलब्ध तथ्यका आधारमा कसैलाई “अवश्य भर्नुस्” वा “नभर्नुस्” भन्नु उचित हुँदैन।
तर जोखिमलाई यसरी बुझ्न सकिन्छ:
बलियो पक्ष
- Government participation
- NRNA diaspora network
- अनुभवी financial-sector management
- ठूलो infrastructure investment opportunity
- foreign-currency investment mechanism
- repatriation framework
- ठूलो diaspora investor base
कमजोर/अनिश्चित पक्ष
- ठूलो-scale investment को लामो track record सीमित
- project execution risk
- secondary-market liquidity
- NRN eligibility र regulatory changes
- citizenship/policy uncertainty
- currency risk
- governance तथा project-selection risk
- IPO पछि ठूलो रकम छिटो र प्रभावकारी रूपमा परिचालन गर्ने चुनौती
त्यसैले NDF लाई “कम जोखिमको IPO” भनेर बुझ्नु तथ्यमा आधारित हुँदैन।
बरु यसलाई नेपालको infrastructure र productive sectors मा diaspora capital लगाउने दीर्घकालीन, सम्भावना ठूलो तर execution-dependent investment vehicle का रूपमा बुझ्नु बढी यथार्थपरक हुन्छ।
निष्कर्ष
एनआरएन नेपाल डेभलपमेन्ट फण्डको प्रस्तावित IPO नेपालको पूँजी बजारमा सामान्य अर्को IPO मात्र होइन।
यो पहिलोपटक ठूलो संस्थागत संरचनामार्फत विश्वभर रहेका नेपालीको पूँजीलाई एउटै investment vehicle मा जोड्ने प्रयास हो।
रु. ८ अर्ब ४० करोड वरिपरिको प्रारम्भिक IPO र दीर्घकालमा रु. १० अर्बभन्दा ठूलो पूँजी परिचालन गर्ने लक्ष्यले यसको आकार देखाउँछ। सरकारले पनि ५ प्रतिशतको सहभागितासहित यसलाई diaspora investment को औपचारिक माध्यमका रूपमा अघि बढाएको छ।
तर ठूलो आकारले ठूलो सफलता सुनिश्चित गर्दैन।
NDF सफल हुनका लागि IPO oversubscribe हुनु पर्याप्त छैन। संकलित पैसा सही project मा, सही valuation मा, सही समयमा लगानी भएर वास्तविक cash flow र shareholder return मा परिणत हुनुपर्छ।
त्यसैगरी, विदेशमा रहेका नेपालीलाई लगानी गर्न आह्वान गर्ने हो भने नागरिकता, आर्थिक अधिकार, share ownership, inheritance, repatriation र taxation सम्बन्धी नीति पनि दीर्घकालीन रूपमा स्पष्ट र स्थिर हुनुपर्नेछ।
सबैभन्दा महत्वपूर्ण कुरा—NRN नागरिकताको निरन्तरता अनिश्चित हुनु मात्रले NDF IPO मा लगानी गर्ने कानुनी eligibility स्वतः समाप्त हुन्छ भन्ने होइन, किनकि नेपाली मूलका विदेशी नागरिकको छुट्टै कानुनी श्रेणी छ।
तर नागरिकताको अधिकार र diaspora investment policy बीच लामो समयसम्म अनिश्चितता रह्यो भने त्यसले लगानीकर्ताको मनोविज्ञान, IPO participation, secondary-market liquidity र भविष्यका diaspora fundraising मा असर पार्न सक्छ।
त्यसैले NDF को IPO को वास्तविक मूल्यांकन तीनवटा प्रश्नको उत्तरबाट हुनेछ:
पहिलो—कम्पनी कति पारदर्शी छ?
दोस्रो—उठाएको पैसा कहाँ र कति प्रतिफल आउने गरी लगानी गर्छ?
तेस्रो—विदेशमा रहेका नेपालीका आर्थिक अधिकार र लगानीको कानुनी वातावरण आगामी १०–१५ वर्षसम्म कति स्थिर रहन्छ?
यी तीन प्रश्नको उत्तर सन्तोषजनक नभएसम्म केवल “NRN”, “Government participation” वा “ठूलो IPO” भन्ने शब्दका आधारमा लगानीलाई सुरक्षित ठहर गर्नु उचित हुँदैन।
NDF को IPO सफल भयो भने यसले नेपालमा diaspora capital को नयाँ अध्याय खोल्न सक्छ। तर असफल भयो भने समस्या केवल एउटा कम्पनीको IPO मा सीमित रहने छैन—यसले भविष्यमा विदेशमा रहेका नेपालीबाट नेपालमा पूँजी परिचालन गर्ने योजनाको विश्वसनीयतामै असर पार्न सक्छ।
त्यसैले यो IPO कम्पनीका लागि मात्र होइन, नेपालका लागि पनि एउटा ठूलो वित्तीय तथा नीतिगत परीक्षा हो।